


ข่าวการประกาศทุ่มเงินลงทุน 283.7 ล้านดอลลาร์สหรัฐ (ราว 9,300 ล้านบาท) ของโตโยต้า มอเตอร์ เวียดนาม ในการอัปเกรดและขยายโรงงานที่จังหวัดฟู้เถาะ เพื่อขยายกำลังการผลิตเป็น 52,000 คันต่อปี สำหรับรองรับการประกอบรถยนต์ไฮบริด (HEV) ได้จุดชนวนความกังวลว่าประเทศไทยกำลังสูญเสียความเป็น “ดีทรอยต์แห่งเอเชีย” ให้กับเพื่อนบ้าน ทว่าเมื่อพิจารณาโครงสร้างเชิงปริมาณและยุทธศาสตร์มหภาคอย่างถี่ถ้วน ภาพที่ปรากฏกลับมีความซับซ้อนและลึกซึ้งกว่านั้นมาก
คำตอบสั้น ๆ: โตโยต้าไม่ได้ย้ายฐานผลิตออกจากไทย โรงงานใหม่ในเวียดนามผลิตได้ 52,000 คันต่อปีเพื่อขายในประเทศเป็นหลัก ขณะที่ไทยผลิตจริง 564,933 คัน และส่งออก 358,135 คันในปี 2568 หรือใหญ่กว่าเกือบ 15 เท่า ความเสี่ยงที่แท้จริงของไทยอยู่ที่ตลาดส่งออกและการรุกของค่าย BEV จีน ไม่ใช่การย้ายฐานไปเวียดนาม
โตโยต้าย้ายฐานผลิตไปเวียดนามจริงหรือ? ดูตัวเลขจริงเชิงโครงสร้าง
เวียดนาม: ลงทุน 283.7 ล้านดอลลาร์ เพื่อทดแทนการนำเข้า ไม่ใช่แย่งฐานส่งออก
แม้การลงทุนใหม่จะเพิ่มกำลังการผลิตเป็น 52,000 คันต่อปี ซึ่งเกือบเท่าตัวจากผลผลิตเดิมที่ราว 25,200 คัน แต่มุ่งเป้าไปที่การตอบสนองความต้องการในประเทศเป็นหลัก เพื่อไต่ระดับอัตราส่วนชิ้นส่วนในประเทศ (Local Content) ให้ได้ 22–30% ภายในปี 2573
ไทย: 770,000 คันต่อปี ยังเป็นศูนย์กลางผลิตและส่งออกของภูมิภาค
โรงงาน 3 แห่งของโตโยต้าในไทยมีกำลังการผลิตรวมสูงถึง 770,000 คันต่อปี โดยผลิตจริงราว 564,933 คัน และส่งออกไปทั่วโลกกว่า 358,135 คัน ตัวเลขดังกล่าวชี้ชัดว่าไทยยังคงเป็นฐานการผลิตหลักที่ใหญ่กว่าเวียดนามเกือบ 15 เท่า การเคลื่อนไหวในเวียดนามจึงเป็นเพียงการเสริมทัพ ไม่ใช่การย้ายฐาน
อินโดนีเซีย: พลาดเป้าเงินลงทุน EV แต่คว้าชัยซัพพลายเชนแบตเตอรี่ต้นน้ำ
หลายปีก่อน อินโดนีเซียได้รับการวางตัวให้เป็นศูนย์กลาง EV จากคำมั่นสัญญาเงินลงทุนรวมกว่า 3.8 พันล้านดอลลาร์สหรัฐ ทว่าการลงทุนจริงล่าสุดกลับเป็นการร่วมทุนเพียง 76 ล้านดอลลาร์สหรัฐ กับ CATL เพื่อผลิตเซลล์และโมดูลแบตเตอรี่สำหรับรถยนต์ไฮบริด
อย่างไรก็ตาม อินโดนีเซียไม่ได้เป็นผู้พ่ายแพ้ เพราะการใช้ความได้เปรียบด้านทรัพยากรแร่นิกเกิล ทำให้อินโดนีเซียสามารถดึงโตโยต้าให้ตั้งเป้าใช้ชิ้นส่วนแบตเตอรี่ที่ผลิตในอินโดนีเซียสูงถึง 80% ภายในปลายปี 2569 ซึ่งเป็นการผูกขาดซัพพลายเชนต้นน้ำที่สำคัญยิ่ง
ยุทธศาสตร์ Multi-pathway: โตโยต้าแบ่งบทบาทในอาเซียนอย่างไร
โตโยต้ากำลังดำเนินกลยุทธ์ Multi-pathway โดยมองว่ารถยนต์ไฮบริด (HEV) คือเทคโนโลยีเปลี่ยนผ่านที่เหมาะสมที่สุดสำหรับตลาดเกิดใหม่ ส่งผลให้เกิดการแบ่งบทบาทในภูมิภาคอย่างชัดเจน:
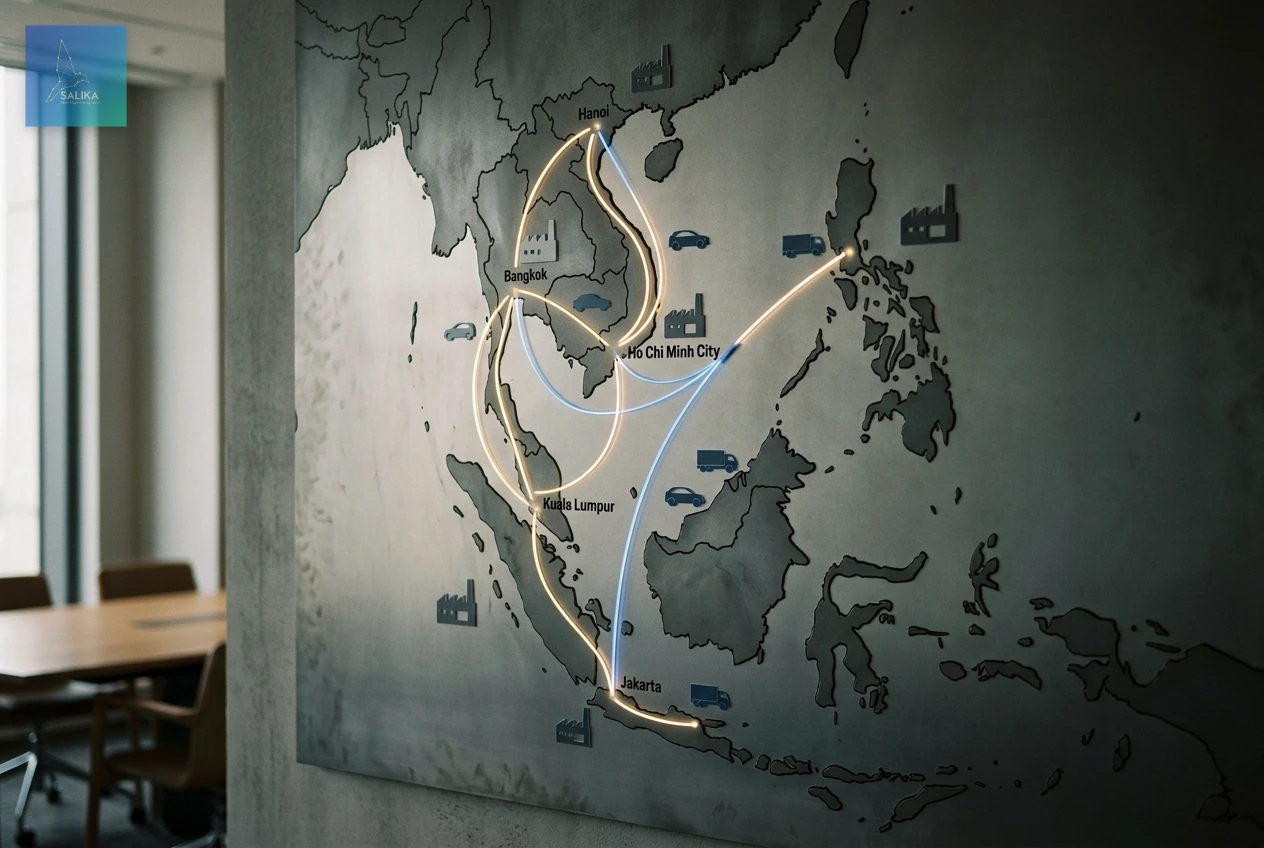
เวียดนาม — เล่นเกมตลาดในประเทศ
การขยายกำลังการผลิตเป็น 52,000 คันต่อปี สอดรับกับเป้าหมายของรัฐบาลเวียดนามที่ต้องการผลักดันสัดส่วนการใช้วัตถุดิบในประเทศ (Local Content) ให้แตะ 22-30% ภายในปี 2573
อินโดนีเซีย — ยึดต้นน้ำนิกเกิลและแบตเตอรี่
แม้อินโดนีเซียจะไม่ได้เป็นฐานผลิตรถยนต์ไฟฟ้าล้วน (BEV) ฟอร์มยักษ์ตามที่คาดหวัง และได้รับการลงทุน 76 ล้านดอลลาร์เพื่อร่วมทุนกับ CATL ผลิตแบตเตอรี่ไฮบริด แต่เป้าหมายที่โตโยต้าเตรียมดันสัดส่วนชิ้นส่วนแบตเตอรี่จากอินโดนีเซียให้ถึง 80% ภายในปลายปี 2569 ทำให้อินโดนีเซียกุมความได้เปรียบด้านอุตสาหกรรมแร่นิกเกิลและแบตเตอรี่ต้นน้ำอย่างเบ็ดเสร็จ
ไทย — ฐานการส่งออกหลักของค่ายญี่ปุ่น
ด้วยยอดการผลิตกว่า 564,000 คัน และการส่งออก 358,000 คันในปี 2568 ไทยยังคงเป็นศูนย์กลางการผลิตรถยนต์สันดาปและไฮบริดที่สำคัญและใหญ่ที่สุดของค่ายญี่ปุ่นในภูมิภาค
ความเสี่ยงที่แท้จริงของไทย ไม่ใช่การย้ายฐานผลิตไปเวียดนาม
ความท้าทายของไทยไม่ได้มาจากเวียดนามแย่งฐานผลิต แต่เกิดจาก (1) ตลาดในอาเซียนชะลอการนำเข้ารถยนต์สำเร็จรูปจากไทยเนื่องจากหันไปประกอบเอง (2) การรุกคืบอย่างรวดเร็วของค่ายรถยนต์ BEV จากจีนและเกาหลีใต้ และ (3) มาตรการด้านสิ่งแวดล้อมที่เข้มงวดขึ้นในตลาดส่งออกหลักอย่างออสเตรเลียและตะวันออกกลาง
5 ยุทธศาสตร์ที่ไทยต้องเร่งทำ เพื่อรักษาฐานผลิตรถยนต์อันดับ 1 ของอาเซียน
เพื่อรักษาตำแหน่งผู้นำและปรับตัวเข้าสู่โครงสร้างยานยนต์ยุคใหม่ ประเทศไทยควรวางแนวทางขับเคลื่อนอย่างเป็นรูปธรรมดังนี้:
1. ยกระดับซัพพลายเชนท้องถิ่นจาก ICE สู่ xEV
เร่งสนับสนุนผู้ผลิตชิ้นส่วน Thai Tier 2 และ Tier 3 ให้สามารถปรับสายการผลิตจากชิ้นส่วนเครื่องยนต์สันดาป ไปสู่ชิ้นส่วนระบบส่งกำลังไฟฟ้า สายไฟแรงดันสูง และระบบการจัดการความร้อน
2. ดึงดูดการลงทุนแบตเตอรี่กลางน้ำและรีไซเคิล
แม้ไทยจะไม่มีแร่นิกเกิลเหมือนอินโดนีเซีย แต่ต้องใช้จุดแข็งด้านโลจิสติกส์ดึงดูดการตั้งโรงงานประกอบแพ็กแบตเตอรี่ (Pack Assembly) ระบบบริหารจัดการแบตเตอรี่ (BMS) และวางระบบนิเวศการรีไซเคิลแบตเตอรี่ครบวงจร
3. เร่งพลังงานสะอาดในภาคการผลิต รับมือ CBAM
พัฒนาโครงสร้างพื้นฐานพลังงานหมุนเวียน เพื่อให้โรงงานประกอบรถยนต์และชิ้นส่วนในไทยสามารถอ้างอิงการใช้พลังงานสะอาด ตอบโจทย์มาตรการปรับคาร์บอนก่อนเข้าพรมแดน (CBAM) ของประเทศคู่ค้า
4. ยกระดับทักษะแรงงานสู่ Software-Defined Vehicles
ปรับเปลี่ยนโครงสร้างการศึกษาและฝึกอบรมแรงงานจากการประกอบเชิงกล ไปสู่วิศวกรรมซอฟต์แวร์ยานยนต์ อิเล็กทรอนิกส์กำลัง และระบบไร้คนขับ เพื่อรองรับทั้งค่ายรถญี่ปุ่น จีน และผู้เล่นใหม่
5. นโยบาย FDI สองทาง (Dual-Track FDI Policy) ญี่ปุ่น + จีนและเกาหลีใต้
รักษาสัมพันธ์และสิทธิประโยชน์ให้ค่ายรถญี่ปุ่นเดิมขยายการผลิต HEV/PHEV ขณะเดียวกันก็เร่งเชื่อมโยงค่ายรถ EV จากจีนและเกาหลีใต้ให้เข้ามาใช้ซัพพลายเชนของผู้ประกอบการไทย ไม่ปล่อยให้เกิดการผลิตแบบพึ่งพาตนเอง 100% จากทุนต่างชาติ
ไทยยังไม่เสียฐานผลิต แต่ต้องเปลี่ยนบทบาท
การเร่งสร้างระบบนิเวศที่รองรับทั้งเทคโนโลยีไฮบริดและยานยนต์ไฟฟ้าล้วน คือหัวใจสำคัญที่จะทำให้ไทยยังคงเป็นศูนย์กลางยานยนต์ที่ไม่เพียงแต่ใหญ่อยู่รอด แต่ยังทรงอิทธิพลในระดับโลก
ในบรรดายุทธศาสตร์การปรับตัวทั้ง 5 ข้อนี้ คุณมองว่ากลไกภาครัฐหรือความพร้อมของผู้ประกอบการท้องถิ่น (Thai Tier 2/3) เป็นจุดที่ต้องการการแก้โจทย์อย่างเร่งด่วนที่สุด?
สรุปคำถามที่พบบ่อย
โตโยต้าย้ายฐานผลิตออกจากไทยแล้วหรือยัง?
ยังไม่ย้าย ปี 2568 โตโยต้าผลิตรถยนต์ในไทย 564,933 คัน และส่งออก 358,135 คัน ขณะที่โรงงานใหม่ในเวียดนามมีกำลังผลิต 52,000 คันต่อปี และเน้นขายในประเทศเวียดนามเป็นหลัก การลงทุนดังกล่าวจึงเป็นการเสริมทัพในตลาดเวียดนาม ไม่ใช่การย้ายฐานผลิตออกจากไทย
โรงงานโตโยต้าในเวียดนามผลิตได้เท่าไร เทียบกับไทย?
เวียดนามจะขยายกำลังการผลิตจากราว 25,200 คัน เป็น 52,000 คันต่อปี ส่วนไทยมีโรงงาน 3 แห่ง กำลังการผลิตรวม 770,000 คันต่อปี หรือใหญ่กว่าเวียดนามเกือบ 15 เท่า
ไทยยังเป็นดีทรอยต์แห่งเอเชียอยู่ไหม?
ยังเป็นในแง่ปริมาณการผลิตและการส่งออก แต่ความเสี่ยงระยะกลางอยู่ที่ตลาดอาเซียนหันไปประกอบรถเอง การรุกของค่าย BEV จากจีนและเกาหลีใต้ และมาตรการสิ่งแวดล้อมที่เข้มงวดขึ้นในออสเตรเลียและตะวันออกกลาง ไทยจึงต้องเร่ง 5 ยุทธศาสตร์ข้างต้นเพื่อรักษาตำแหน่ง
ข้อมูลอ้างอิง: Toyota Global Newsroom และ สถาบันยานยนต์ (Thailand Automotive Institute)


